


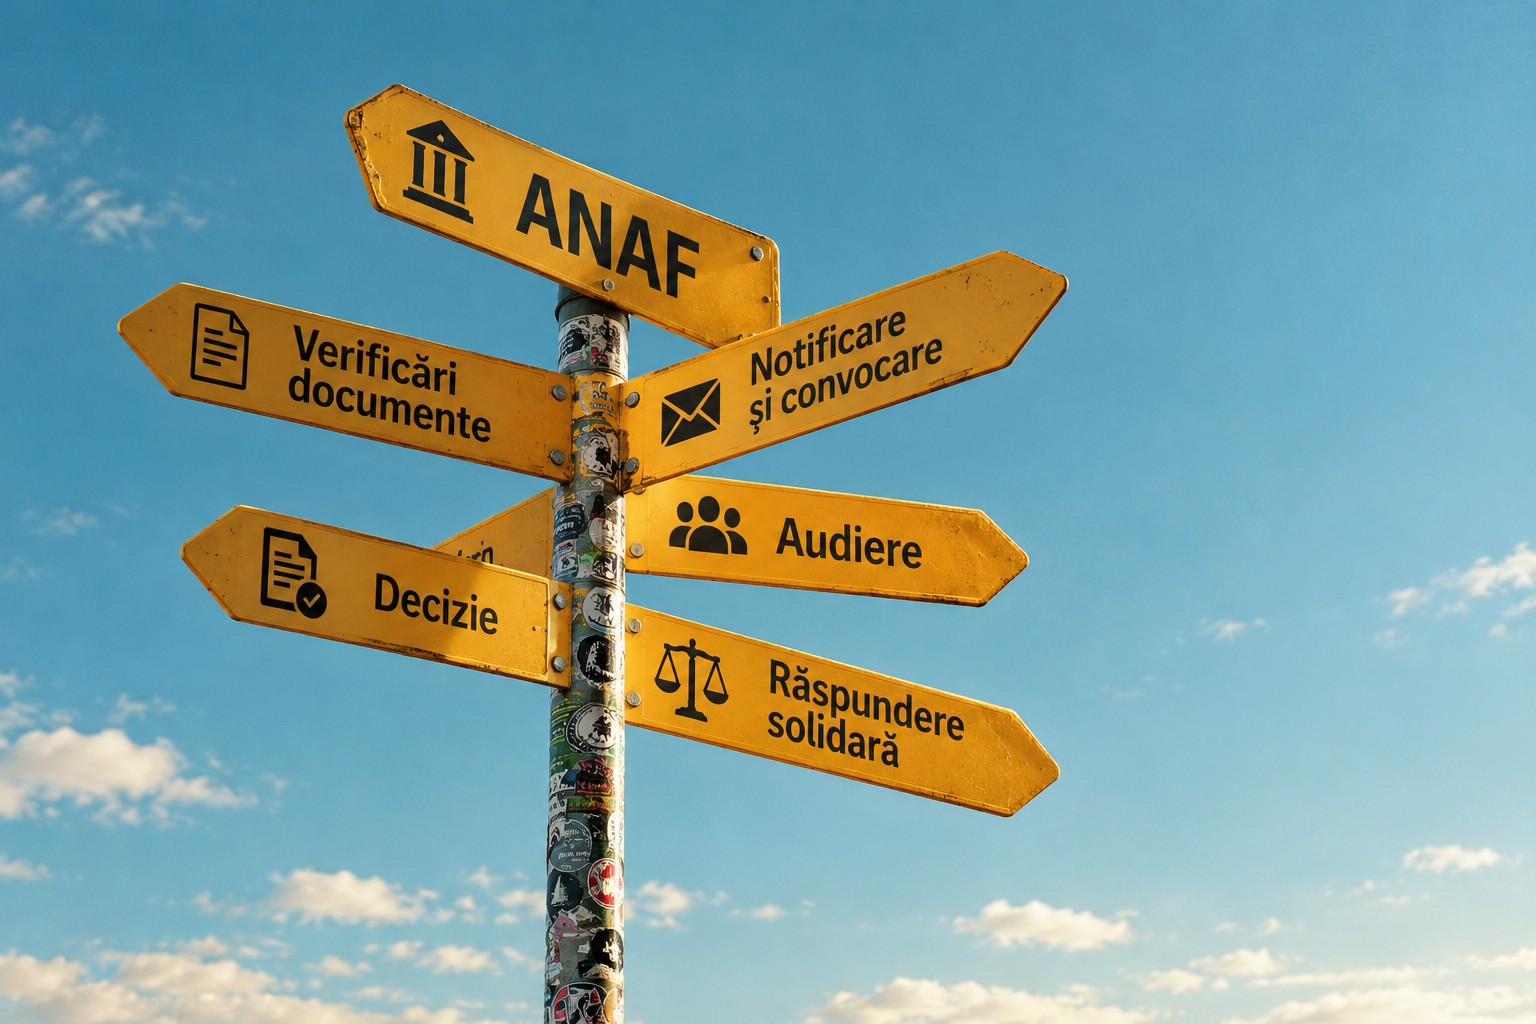
O notificare de audiere primită de la ANAF poate reprezenta începutul demersurilor prin care o persoană fizică sau juridică ajunge să răspundă pentru obligațiile fiscale restante ale unui alt contribuabil. Această răspundere nu se stabilește automat. Organul fiscal trebuie să identifice faptele, să analizeze documentele și să justifice îndeplinirea condițiilor legale.
Temeiul îl constituie articolele 25 și 26 din Legea nr. 207/2015 privind Codul de procedură fiscală. Articolul 25 stabilește persoanele și situațiile în care poate interveni răspunderea solidară. Sunt vizate, în condițiile prevăzute de lege, persoane care au contribuit cu rea-credință la neachitarea obligațiilor fiscale, la ascunderea sau înstrăinarea activelor debitorului ori la provocarea insolvabilității acestuia. Dispozițiile includ și anumite situații referitoare la asocieri fără personalitate juridică, terți popriți și persoane juridice aflate în relații de control cu debitorul.
Articolul 26 din Cod stabilește modul în care această răspundere este individualizată. Organul fiscal trebuie să emită o decizie pentru fiecare persoană în parte, după efectuarea audierii. Decizia trebuie să precizeze motivele de fapt și de drept, cuantumul obligațiilor și termenul de plată. În condițiile prevăzute de Cod, aceasta poate deveni titlu executoriu.
Pentru aplicarea acestor dispoziții, Agenția Națională de Administrare Fiscală a aprobat, prin Ordinul nr. 1.163 din 29 septembrie 2026, publicat în Monitorul Oficial nr. 859 din 14 octombrie 2026, Procedura de atragere a răspunderii solidare reglementată de dispoziţiile art. 25 şi 26 din Legea nr. 207/2015 privind Codul de procedură fiscală.
Verificările pot include transferurile de bunuri, documentele contabile, operațiunile bancare și informațiile din bazele de date fiscale. În cazurile în care legea impune dovedirea relei-credințe, indiciile identificate trebuie analizate în raport cu împrejurările concrete, responsabilitățile persoanei vizate și legătura dintre conduita acesteia și obligațiile neachitate.
Procedura începe prin întocmirea unui referat motivat, care identifică persoanele vizate, obligațiile fiscale restante și perioada analizată. Ulterior, persoana este convocată la audiere, care se poate desfășura inclusiv prin videoconferință, în condițiile aplicabile persoanelor înregistrate în Spațiul Privat Virtual.
Termenul stabilit pentru audiere nu poate depăși 10 zile lucrătoare de la comunicarea notificării, cu posibilitatea prelungirii pentru motive justificate. Persoana vizată poate consulta dosarul, poate prezenta obiecțiuni și documente și poate beneficia de asistența unui avocat sau consultant. Punctul de vedere poate fi transmis și în scris, în termen de 5 zile lucrătoare de la audiere. Dacă persoana nu se prezintă la prima convocare, ANAF transmite o nouă notificare. Neprezentarea nici la al doilea termen nu împiedică desfășurarea în continuare a procedurii.
În funcție de rezultatul verificărilor și de apărările prezentate, organul fiscal poate decide încetarea demersurilor sau emiterea deciziei de atragere a răspunderii solidare. Ordinul se aplică inclusiv procedurilor aflate în curs la data intrării sale în vigoare, fără afectarea actelor procedurale legal îndeplinite anterior.
În sinteză normativă:
- Răspunderea pentru datoriile fiscale ale altei persoane nu este automată, ci presupune îndeplinirea unor condiții legale și verificarea faptelor.
- ANAF poate analiza transferurile de bunuri, documentele contabile și informațiile fiscale pentru a stabili responsabilitatea persoanelor vizate.
- Persoana convocată la audiere poate consulta dosarul, poate prezenta documente în apărare și poate solicita audierea prin videoconferință, în condițiile prevăzute.
- Audierea se stabilește în cel mult 10 zile lucrătoare de la notificare, iar punctul de vedere scris poate fi depus în termen de 5 zile lucrătoare de la audiere.
- Procedura poate înceta dacă nu sunt îndeplinite condițiile legale sau poate conduce la emiterea unei decizii prin care persoana devine răspunzătoare pentru obligațiile fiscale stabilite.
Verifică AICI prevederile complete
 iLegis ® —
